Scritto da Luca Timponelli
13 minuti di lettura
Pagina 3 – Torna all’inizio
Visco cita a modello il periodo 1995 – 2000, in cui il governo tecnico Dini prima e l’esperienza del centro-sinistra poi riescono a mantenere elevati avanzi primari e a portare il rapporto debito/PIL dal 117,2 % a fine 1994 fino al 105,1 % di fine 2000 (dati AMECO):
| Anno | Rapporto debito / PIL | Saldo primario |
| 1994 | 117,2% | +1,5% |
| 1995 | 116,9% | +3,9% |
| 1996 | 116,3% | +4,4% |
| 1997 | 113,8% | +6,2% |
| 1998 | 110,8% | +4,8% |
| 1999 | 109,7% | +4,6% |
| 2000 | 105,1% | +4,8% |
Il saldo primario aumenta consistentemente dal 1994 al 1995, per poi toccare il culmine nel 1997. Tuttavia, il clima in cui questo consolidamento fiscale si svolge è molto diverso, in una congiuntura internazionale molto più favorevole, in cui non soltanto calano i tassi di interesse ma la domanda si espande, trainata dal boom americano che si interromperà bruscamente nel 2001 con lo scoppio della bolla dot com. L’Italia inoltre poteva approfittare dello stimolo proveniente dalla crescita delle esportazioni a seguito della svalutazione avviata nel 1992, grazie alla quale aveva potuto riportare in attivo la propria bilancia commerciale. Dal 1998, inoltre, inizia a crescere in Italia l’indebitamento privato, che si sostituisce a quello pubblico come fonte della domanda. Non deve stupire, dunque, che l’aumento del saldo primario non abbia eccessivamente inciso sulla crescita, né che il rapporto debito/PIL sia sceso soltanto per effetto del consolidamento fiscale. Tale rapporto continua inoltre a calare, sia pure più lentamente, fino al 2007, in un periodo in cui il saldo primario si attesta su un valore medio più basso, pur restando comunque positivo e in cui l’Italia può ancora beneficiare di una congiuntura globale di bassi tassi di interesse.
Manca oggi una congiuntura internazionale espansiva comparabile: la crescita media USA nel periodo richiamato da Visco è stata del 4% annuo, quella dell’Unione Europea del 2,89%, mentre le stime della Banca Mondiale prevedono che il tasso di crescita europeo dovrebbe scendere verso l’1,5% nei prossimi anni (convergendo verso un livello potenziale stimato all’1.2%) e che quello USA dovrebbe attestarsi attorno all’1.9% e sottolineano come la ripresa sia fragile, esposta tanto a un possibile shock dei mercati finanziari, che potrebbe verificarsi dopo un periodo caratterizzato da una “volatilità insolitamente bassa”, quanto all’instabile scenario geopolitico e a una svolta protezionistica (da non sottovalutare visto il riorientamento verso le esportazioni del nostro apparato produttivo). Lo stesso rapporto non manca di osservare che “protratti aggiustamenti fiscali e della bilancia dei pagamenti smorzano le prospettive di crescita in un certo numero di paesi.”
Se è vero che tanto ora quanto a metà anni ‘90 l’Italia esce da un consolidamento della bilancia commerciale (dovuto a una svalutazione monetaria avviata nel ‘92 nel primo caso, a una svalutazione salariale iniziata con Monti nel secondo), allora tale manovra le aveva fruttato (al non trascurabile costo dell’abolizione della scala mobile) tassi di crescita del 2,15% (‘94) e del 2,89% (‘95) dopo il picco negativo del ‘93 (-0.9%), mentre la crescita attuale rasenta l’1% quando nel 2014 era ancora negativa (picco negativo raggiunto nel 2012 con un -2,8%). Difficile pensare che il moltiplicatore sia lo stesso negli anni ‘90 e in un contesto in cui, come riconosce lo stesso Visco, “restano, nel complesso, ampi margini di capacità inutilizzata ed è ancora insufficiente la domanda di lavoro da parte delle imprese”.
Non mancano inoltre le pressioni perché la BCE provveda a un rialzo dei tassi di interesse, manovra improbabile per la durata del mandato di Mario Draghi, ma non giocoforza per chi dovrà succedergli nel 2019.
Un paragone con gli anni ‘90 è dunque inappropriato, se non nelle trasformazioni del ruolo dello Stato nell’economia, nelle privatizzazioni, nelle riduzioni del welfare e nelle liberalizzazioni del mercato del lavoro che, allora come oggi, vengono giustificate in nome della riduzione del debito pubblico e della creazione di un ambiente market friendly. La difesa dell’avanzo primario appare dunque non soltanto fallimentare, ma anche indegna di una posizione di sinistra. Eppure non mancano voci nostalgiche del centro-sinistra e di una ossimorica combinazione di “crescita e risanamento”.
La scelta di puntare, già negli anni ‘90, sulla compressione del costo del lavoro anziché sull’innovazione (che avrebbe richiesto, e richiede, una politica industriale in cui lo Stato non può non figurare tra gli attori), ha pesato non poco sull’andamento della produttività italiana.
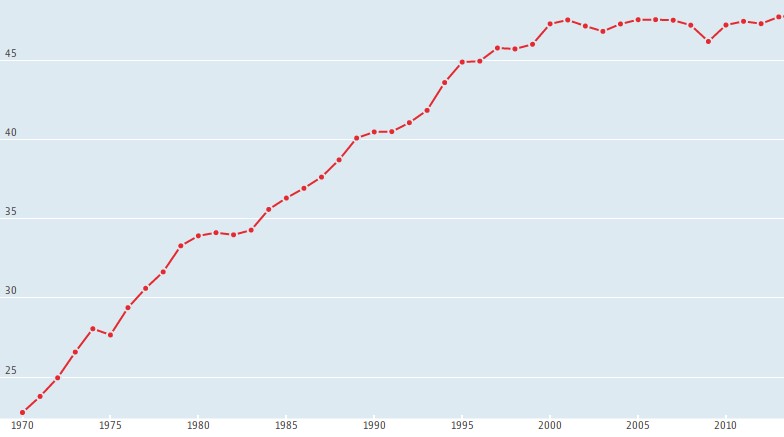
Produttività del lavoro in Italia (PIL per ora lavorata, misura in $ a prezzi del 2010). Fonte: OECD Data
Difficile non realizzare che l’effetto di queste politiche è, ora come allora, ridurre la quota salari (che durante i governi del centro-sinistra passa dal 56,5 del 1995 al 53,2% del 2000), cancellare le conquiste in materia di diritti sociali dei lavoratori e indebolirne la forza di modo che anche un’eventuale espansione dell’economia non si traduca in una crescita dei salari (non è un caso che la curva di Phillips sia quasi orizzontale proprio dagli anni ‘90).
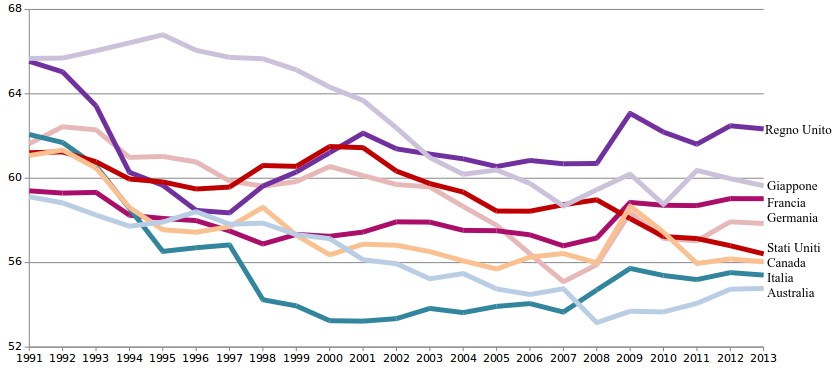
La quota salari in Italia e in altre economie. Fonte: ILO Global Wage Report 2014 – 2015
Allo stesso modo i tagli alla spesa pubblica permettono di trasferire l’erogazione di servizi, dall’istruzione ai trasporti, dalle pensioni alla sanità, rendendo la quantità di risorse disponibili allo Stato insufficiente per potervi provvedere in modo efficiente. Risultato, quest’ultimo, che viene invocato per giustificare nuovi tagli e trasferimenti di competenze dal pubblico al privato.
Continua a leggere – Pagina seguente

Una piattaforma culturale, una rivista e uno spazio di approfondimento per capire il presente.
Scopri di più